
人工智能产业持续扩张,全球数据中心建设也在提速。但对投资者来说,值得追问的问题正在变化:一座数据中心建成后,能否按期获得电力?高密度设备能否稳定运行?投入的算力能否找到客户、形成持续收入?
这些问题看似具体,却关系到AI基础设施能否从建设项目成长为长期资产。
11月6日,数字基础设施企业Equinix宣布启用面向AI及高性能计算负载的新数据中心SG6。项目首期投资约2.9亿美元,提供8兆瓦容量,全面建成后计划达到20兆瓦。与新增容量一同受到关注的,还有适用于高功率GPU设备的液冷能力、能源配置和互联服务。项目设定了1.20的设计电能使用效率(PUE)目标,但这一目标仍需在实际运营中验证。
在鑫鼎晟看来,这类项目反映出算力产业正在进入更务实的发展阶段。市场仍然需要新的数据中心,但建设规模已不是衡量竞争力的唯一尺度。能否把供电、散热、网络、设备和客户需求有效衔接起来,正成为决定项目价值的关键。
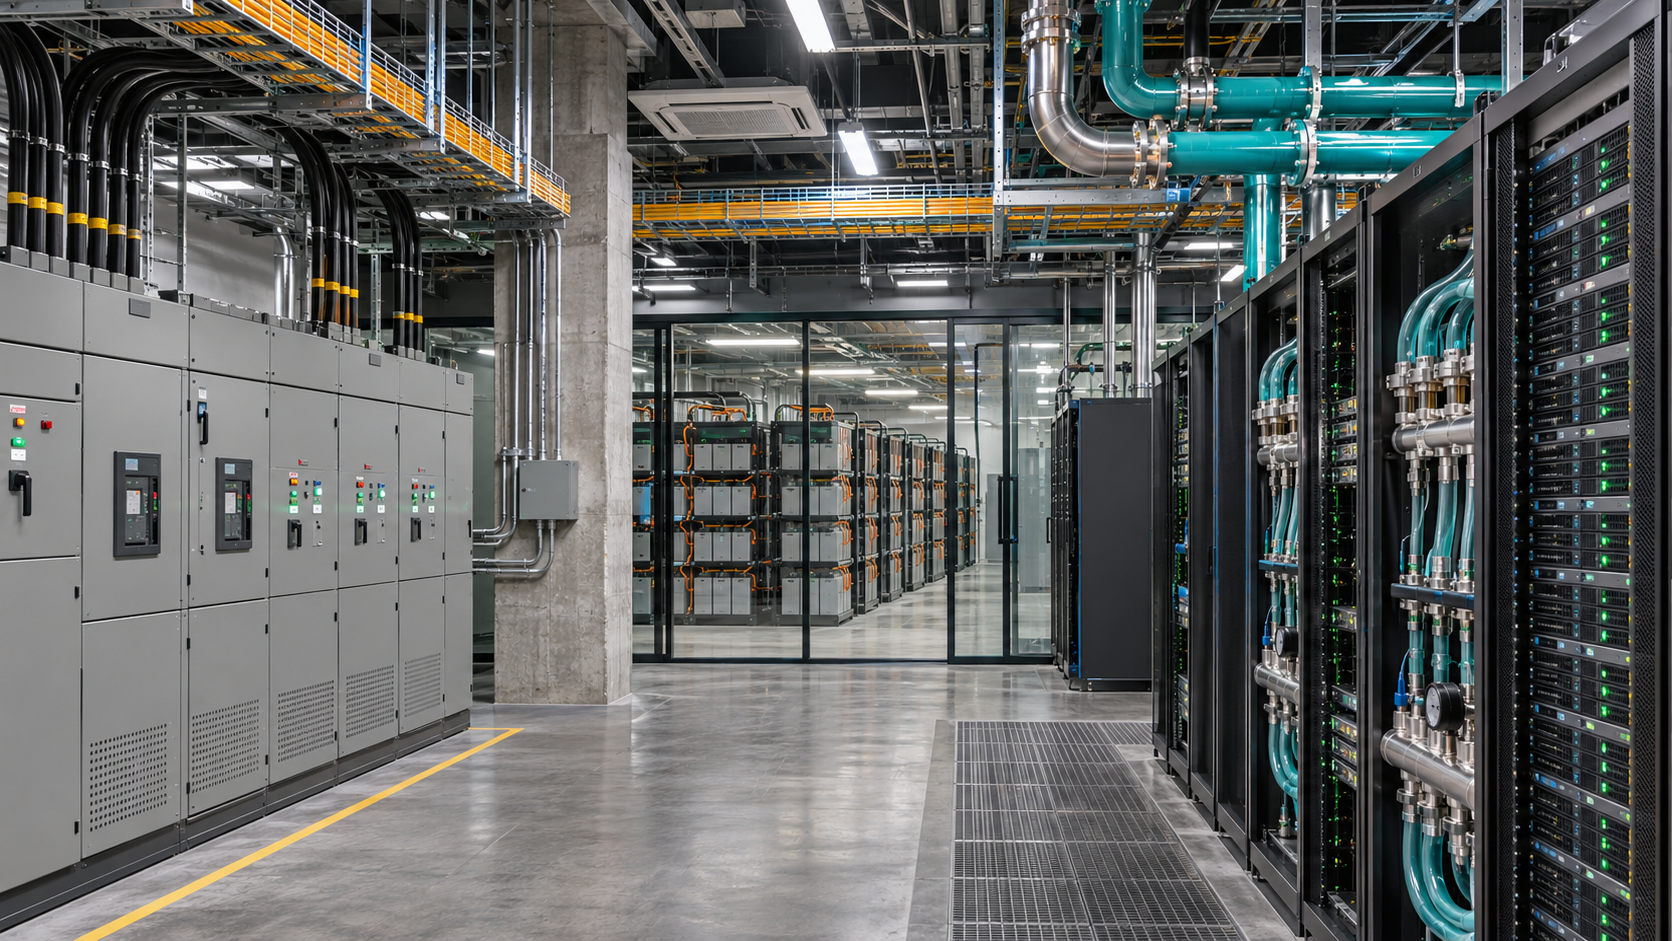
算力需求增长有现实依据。国际能源署最新分析预计,全球数据中心用电量将从2025年的约485太瓦时增长至2030年的约950太瓦时。其中,面向AI的数据中心用电量预计增长更快。与此同时,国际能源署也指出,电力接入、能源设备及芯片供应等瓶颈,正在限制部分项目的近期扩张速度。
这意味着,算力市场并非只要增加服务器就能满足需求。一批GPU投入使用之前,项目需要解决机房建设、电力供应、散热设计、网络连接和运维保障;投入使用之后,还要持续匹配客户负载,避免昂贵设备闲置。任何一个环节跟不上,都可能影响交付时间和投资回报。
尤其是在AI设备功率密度不断提高的背景下,能源与冷却系统已不再是数据中心的配套条件,而是直接影响其服务能力的基础部分。国际能源署预计,到2030年,全球数据中心可能安装约20至25吉瓦的电池储能容量,以应对AI负载带来的快速用电波动。该数字是预测,并非已经建成的规模,却表明稳定供电正在成为行业必须正视的课题。
需求也正在传导至算力设施之外。电力管理企业伊顿在近期业绩公告中披露,其电气业务订单及积压订单继续增长,并扩充面向数据中心和公用事业市场的配电能力。从服务器到配电设备,从液冷系统到能源管理,AI基础设施投资正在带动更广泛的产业链。

对资本市场而言,需求旺盛不等于每个项目都能取得良好回报。数据中心建设投入大、周期长,前期确定的电力条件、客户安排和技术方案,会持续影响后续经营。
因此,评估一项算力基础设施投资,需要把几个问题放在一起看:容量能否按期交付,电力价格是否可控,设备利用率能否提升,客户合同是否具备持续性,以及设施能否适应未来更高密度的计算需求。设计阶段的高效率目标值得关注,投入运营后的实际能耗、可靠性和现金流更值得持续跟踪。
这也是绿色数据中心受到关注的原因。提高能源使用效率,不只是回应可持续发展的要求,也可能帮助运营方控制长期成本、改善交付能力。但“绿色”不能只停留在建设方案和指标承诺上。能源来源、实际运行效率、设备更新能力,都需要在项目运营中得到检验。
鑫鼎晟认为,新一轮算力投资正在从单纯的容量扩张,走向对完整运营体系的考验。具有长期价值的项目,既要抓住AI带来的需求,也要有能力处理需求背后的现实约束。资本的作用,则是识别那些能够把技术、能源、基础设施和真实产业应用连接起来的企业与项目,支持其跨越建设与运营之间的关键阶段。
人工智能还将持续推动算力需求增长,但市场对算力资产的判断会越来越具体。机柜数量和投资金额能够说明建设力度;稳定交付、能源效率、客户使用和长期收益,才能逐步证明资产质量。
从“建得更多”走向“用得更好”,是AI基础设施发展的一次重要转变,也是鑫鼎晟观察产业下一阶段机会的价值坐标。